SGB-Chefökonom Daniel Lampart
«7 Franken im Monat für eine 13. AHV-Rente von 2000 Franken»

Die erste Umfrage zeigte einen klaren Nein-Trend, die neuste ein Patt. Bei der Zusatzfinanzierung für die 13. AHV-Rente ist alles offen. SGB-Chefökonom Daniel Lampart erklärt, warum die Gewerkschaften mehr Mehrwertsteuer für die AHV befürworten, welche Haushalte profitieren und was bei einem Nein auf dem Spiel steht.

Beitrag vorlesen lassen.
0:00 / 11:01
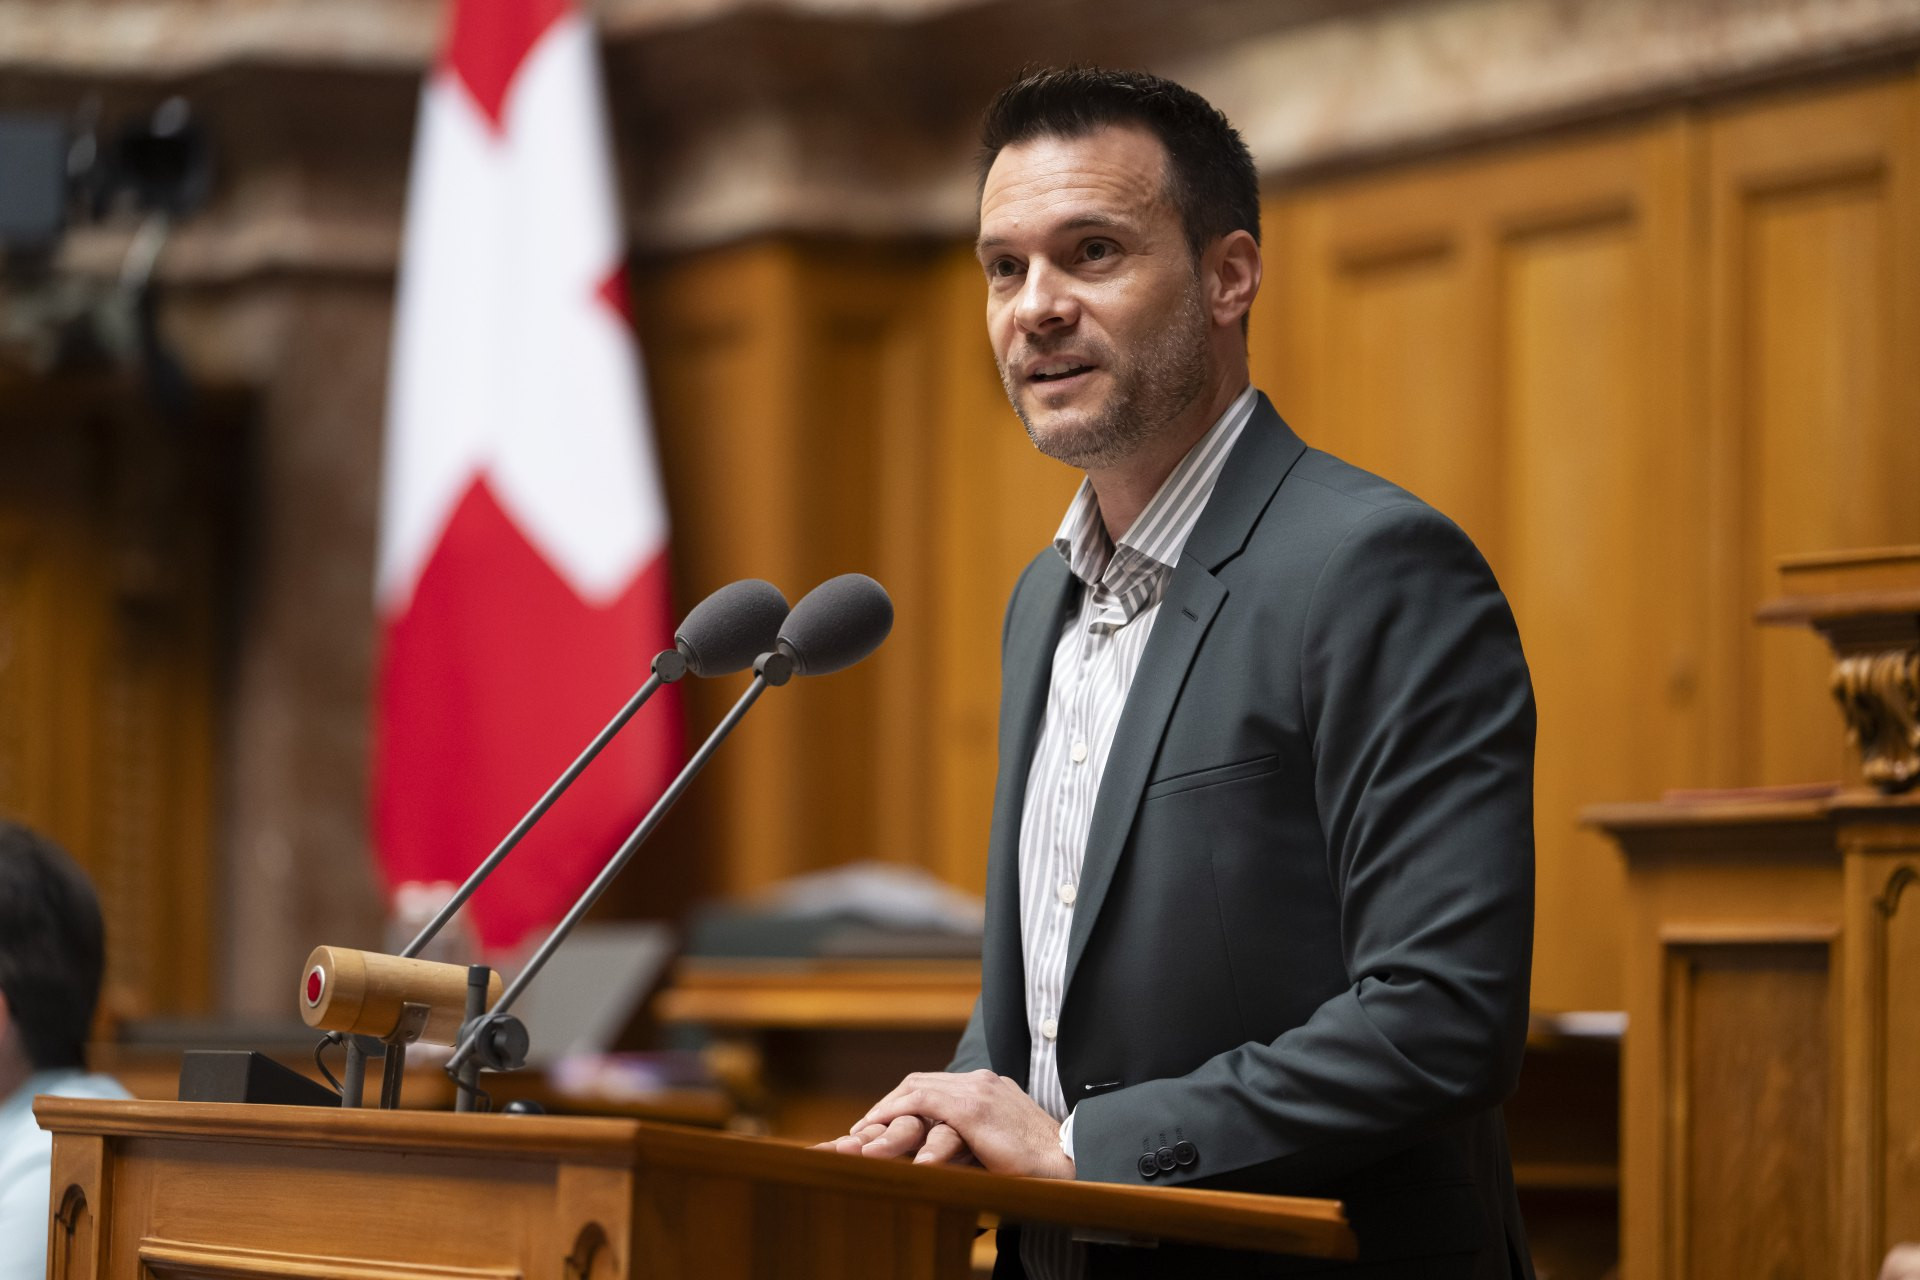
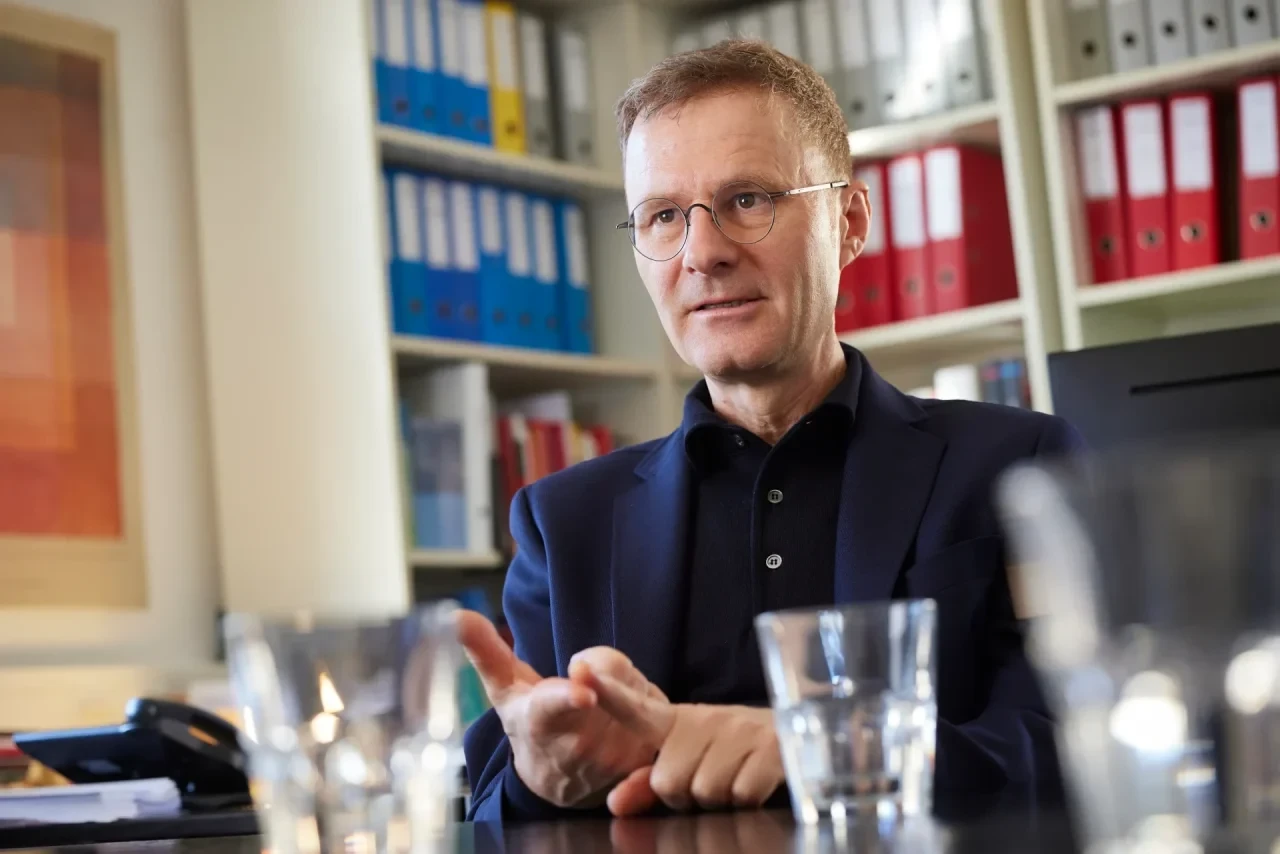
DANIEL LAMPART: «Die Alternative zu dieser Vorlage ist nicht eine bessere Finanzierung, sondern gar keine.» (Foto: Yoshiko Kusano)

work: Daniel Lampart, im Dezember wird die 13. AHV-Rente zum ersten Mal ausbezahlt. Am 29. November geht es nun ums Geld dafür. Worüber genau stimmen wir ab?
Daniel Lampart: Darüber, ob die AHV 0,4 Mehrwertsteuerprozente erhält. Die 13. AHV-Rente ist ein grosser Sieg der Gewerkschaften: Nachdem die Pensionskassenrenten jahrelang gesunken sind, geht es bei den Renten endlich wieder aufwärts. Gratis ist das aber nicht. Eine 13. Monatsrente bedeutet, dass die AHV-Ausgaben um 8,33 Prozent steigen. Mit der Mehrwertsteuer wird ein grosser Teil dieser Mehrkosten gedeckt. Das stabilisiert die AHV und verhindert, dass es zu Rentenkürzungen oder einem höheren Rentenalter kommt.

Die erste TX-Medien-Umfrage zeigte einen klaren Nein-Trend, die aktuelle der SRG faktisch ein Patt. Doch viele haben sich ihre Meinung noch nicht wirklich gebildet. Was lesen Sie daraus?
Dass sich die Stimmung dreht, wenn die Leute genauer hinschauen. Das erlebe ich auch im Alltag. Vergangene Woche sagte mir eine Marktfrau: «Spontan wollte ich Nein sagen zur höheren Mehrwertsteuer. Doch nachdem ich mir die Sache genau angeschaut habe, bin ich klar dafür. Und ich weible auch in meinem Bekanntenkreis für ein Ja.» Das zeigt mir: Wenn wir den Menschen erklären, worum es geht, haben wir sehr gute Chancen.

SVP und FDP bekämpfen die Vorlage. Was treibt sie an?
Frust. Sie haben die Abstimmung über die Initiative verloren und können das bis heute nicht verdauen. Ich dachte, das würde sich mit der Zeit legen, doch das Gegenteil ist der Fall. Gegen den Volkswillen stellen sie die 13. AHV-Rente weiter in Frage, indem sie ihr eine stabile Finanzierung verweigern. Dahinter steckt ein Racheplan: Wer eine 13. Rente will, soll dafür länger arbeiten. Die FDP sagt das ziemlich unverblümt: Das Rentenalter müsse steigen, statt dass die AHV mehr Geld erhalte.

Was passiert konkret, wenn das Volk am 29. November Nein sagt?
Dann werden die Arbeitgeber und die FDP das Rentenalter angreifen. Das ist ihr Plan. Das ist gefährlich. Denn wenn die AHV rote Zahlen schreibt, steigt der Druck. Die Geschichte zeigt: Eine knappe AHV-Kasse spielt immer jenen in die Hände, die Leistungen abbauen wollen.

Die Gewerkschaften wollten eigentlich eine Finanzierung über Lohnprozente. Warum nun dieses Ja zu einer reinen Mehrwertsteuer-Vorlage?
Wir haben im Abstimmungskampf immer gesagt: Es braucht eine Zusatzfinanzierung von 0,8 Lohnprozenten. Oder, wenn es politisch nicht anders geht, von einem Mehrwertsteuerprozent. Im bürgerlichen Parlament lag schlicht nicht mehr drin als diese 0,4 Prozent Mehrwertsteuer. Klar ist das nicht unsere Traumlösung. Aber die Alternative zu dieser Vorlage ist nicht eine bessere Finanzierung, sondern gar keine.

Auch in den Gewerkschaften heisst es zum Teil, die Mehrwertsteuer-Vorlage sei unsozial. Was sagen Sie diesen Kolleginnen und Kollegen?
Die Kritik ist nicht neu. Der SGB hat schon frühere Mehrwertsteuererhöhungen für die AHV -unterstützt. Aus gutem Grund: Die AHV-Renten sind sehr sozial verteilt. Die Ermottis erhalten nicht mehr AHV als ein normales Ehepaar in der Schweiz. Sie zahlen aber wesentlich mehr Mehrwertsteuer. 

Die meisten Lohnabhängigen leiden unter schwindender Kaufkraft: Die Prämien steigen, die Mieten auch, und die Löhne halten nicht Schritt. Was kostet die Vorlage eine Detailhandelsangestellte oder einen Lageristen konkret zusätzlich?
Das Kaufkraftproblem ist real. Aber: Dank der 13. Rente erhalten die Pensionierten mehr Rente und die Wirtschaft einen Boost von über 4 Milliarden. Die Mehrwertsteuer steigt zwar, aber nicht für Lebensmittel und Medikamente. Mieten und Krankenkassenprämien sind gar nicht betroffen. Weil die Mehrwertsteuer nur wenig steigt, werden viele Firmen die Preise 2027 gar nicht erhöhen können. Ein Kaffee würde beispielsweise 2 Rappen teurer. Im Durchschnitt zahlen wir 7 Franken pro Monat. Dafür erhalten wir im Alter eine 13. AHV-Rente von rund 2000 Franken.

Wären Lohnprozente für untere und mittlere Einkommen nicht trotzdem günstiger?
Die Unterschiede sind kleiner, als man auf den ersten Blick denkt. 0,4 Mehrwertsteuerprozente entsprechen etwa 0,3 Lohnprozenten. Würde man die 13. AHV-Rente entsprechend über Lohnbeiträge finanzieren, ergäbe das für die Arbeitnehmenden wie bei der Mehrwertsteuer eine Zusatzbelastung von 0,15 bis 0,2 Prozent. Für untere und mittlere Löhne kommt es also etwa aufs Gleiche heraus.

Warum zahlen wir bei der Mehrwertsteuer nicht mehr?
Bei der Mehrwertsteuer zahlen viele mit. Touristinnen und Touristen aus dem Ausland oder ausländische Firmen zahlen zusammen 10 Prozent unserer Mehrwertsteuer. Etwa wenn sie an der Zürcher Bahnhofstrasse eine Hermes-Tasche oder eine Rolex kaufen. Oder die Banken: Sie zahlen auf ihren Einkäufen Mehrwertsteuer, können diese aber nicht an die Kundschaft weitergeben, weil Bankgeschäfte nicht der Mehrwertsteuer unterliegen. So trägt der Finanzplatz rund 10 Prozent der Einnahmen bei. Dasselbe gilt für die Vermieter. 

In vier Sätzen: Warum soll man Ja stimmen?
Weil die Rechnung aufgeht. 7 Franken im Monat für eine 13. AHV-Rente von rund 2000 Franken: Ein besseres Preis-Leistungs-Verhältnis gibt es in der Altersvorsorge nicht. Wer Ja stimmt, sichert die 13. Rente und nimmt jenen das Argument aus der Hand, die uns länger arbeiten lassen wollen. Und ganz grundsätzlich gilt: Jeder Franken für die AHV ist ein sozialer Franken.


Rechte AHV-PolitikFrust, Wut und Rachegelüste

Der rechte Kampf gegen eine gute AHV begann schon, bevor es überhaupt eine AHV gab.

SIE KOMMT: Im Dezember wird die 13. AHV-Rente ausgezahlt. (Foto: Keystone)

Der 3. März 2024 schmerzt die AHV-Feindinnen und -Feinde noch immer. Denn an diesem Abstimmungssonntag hat eine deutliche Mehrheit der Stimmenden Ja gesagt zu einer 13. AHV-Rente. Und – für die rechten Gemüter noch frustrierender – der Idee eines höheren Rentenalters eine Abfuhr erteilt. Rechte Politikerinnen und Politiker schworen noch am Abstimmungssonntag öffentlich Rache. Weil sie die Auszahlung der 13. AHV-Rente dank dem schlauen Initiativtext der Gewerkschaften nicht verhindern konnten, wollen sie ihr das Geld vorenthalten: Lohnbeiträge hat die rechte Parlamentsmehrheit blockiert, übrig blieb eine knappe Mehrwertsteuerlösung. Und selbst die bekämpfen FDP und SVP jetzt.

Die grosse Mehrheit der SGB-Delegierten und ihrer Verbände ist nicht auf die Provokation eingestiegen und sagt Ja zur AHV-Zusatzfinanzierung über eine leicht höhere Mehrwertsteuer, wobei der Satz für lebensnotwendige Güter nicht erhöht wird. Denn, so bringt es SGB-Chefökonom Daniel Lampart im Interview (oben) auf den Punkt: «Die Alternative ist nicht eine bessere Finanzierung, sondern gar keine.» Und genau diese Nicht-Finanzierung ist das Ziel der AHV-Feindinnen und -Feinde von FDP und SVP. Sie führen damit die Anti-AHV-Politik ihrer Vor- und Vorvorgänger nahtlos weiter.

Im Sinne der Versicherungsgesellschaften

Diese Politik ist älter als die AHV selbst. 1918 forderten die Landesstreikenden eine Alters- und Invalidenversicherung, 1925 kommt der Auftrag in die Verfassung. Schon in den 1920er Jahren fragt der Bundesrat die Lebensversicherer, ob sie eine Basisrente verwalten wollen. Sie wollen nicht, zu wenig rentabel. Ihre Strategie lautet fortan: Wenn schon eine AHV nicht zu verhindern ist, dann soll sie möglichst knapp bemessen sein. 1944 dann schreibt die «Schweizerische Versicherungszeitschrift», eine Altersversicherung schade den Versicherungsgesellschaften nicht, wenn sie zwar da sei, aber nicht zum Leben reiche: «Wenn die Leute wissen, dass sie eine kleine Altersrente erhalten werden, möchten sie diese Pension ausreichend machen durch Abschluss einer Zusatzversicherung.»

1947 sagen 80 Prozent Ja zur AHV, obwohl Handelskammer und Arbeitgeber vor einer unsicheren Finanzierung warnen. Schon damals. Die Minimalrente beträgt 40 Franken. Zum Leben reicht das nicht, ganz im Sinne des zuständigen FDP-Bundesrats Walther Stampfli, der zuvor im Vorstand des Pensionskassenverbands sass. 

Zu den grossen Lebensversicherern jener Jahre gehört die Rentenanstalt. Heute heisst sie Swiss Life und bezahlt für die Nein-Kampagne gegen die AHV-Finanzierung 150'000 Franken. Auch nach einem runden Jahrhundert gilt bei den Versicherungskonzernen immer noch: Wenn schon AHV, dann eine möglichst schwache.

Schreibe einen Kommentar

Bitte fülle alle mit * gekennzeichneten Felder aus.