Abstimmung AHV-Zusatzfinanzierung
Die Täuscher, die Trickser und die Träumer

Die Gegnerinnen und ­ Gegner der AHV-Zusatz­finanzierung ­argumentieren mit Halbwahrheiten, Codewörtern und schönen Alternativen, die nicht zur Abstimmung stehen. Ein Realitätscheck.

Beitrag vorlesen lassen.
0:00 / 13:51
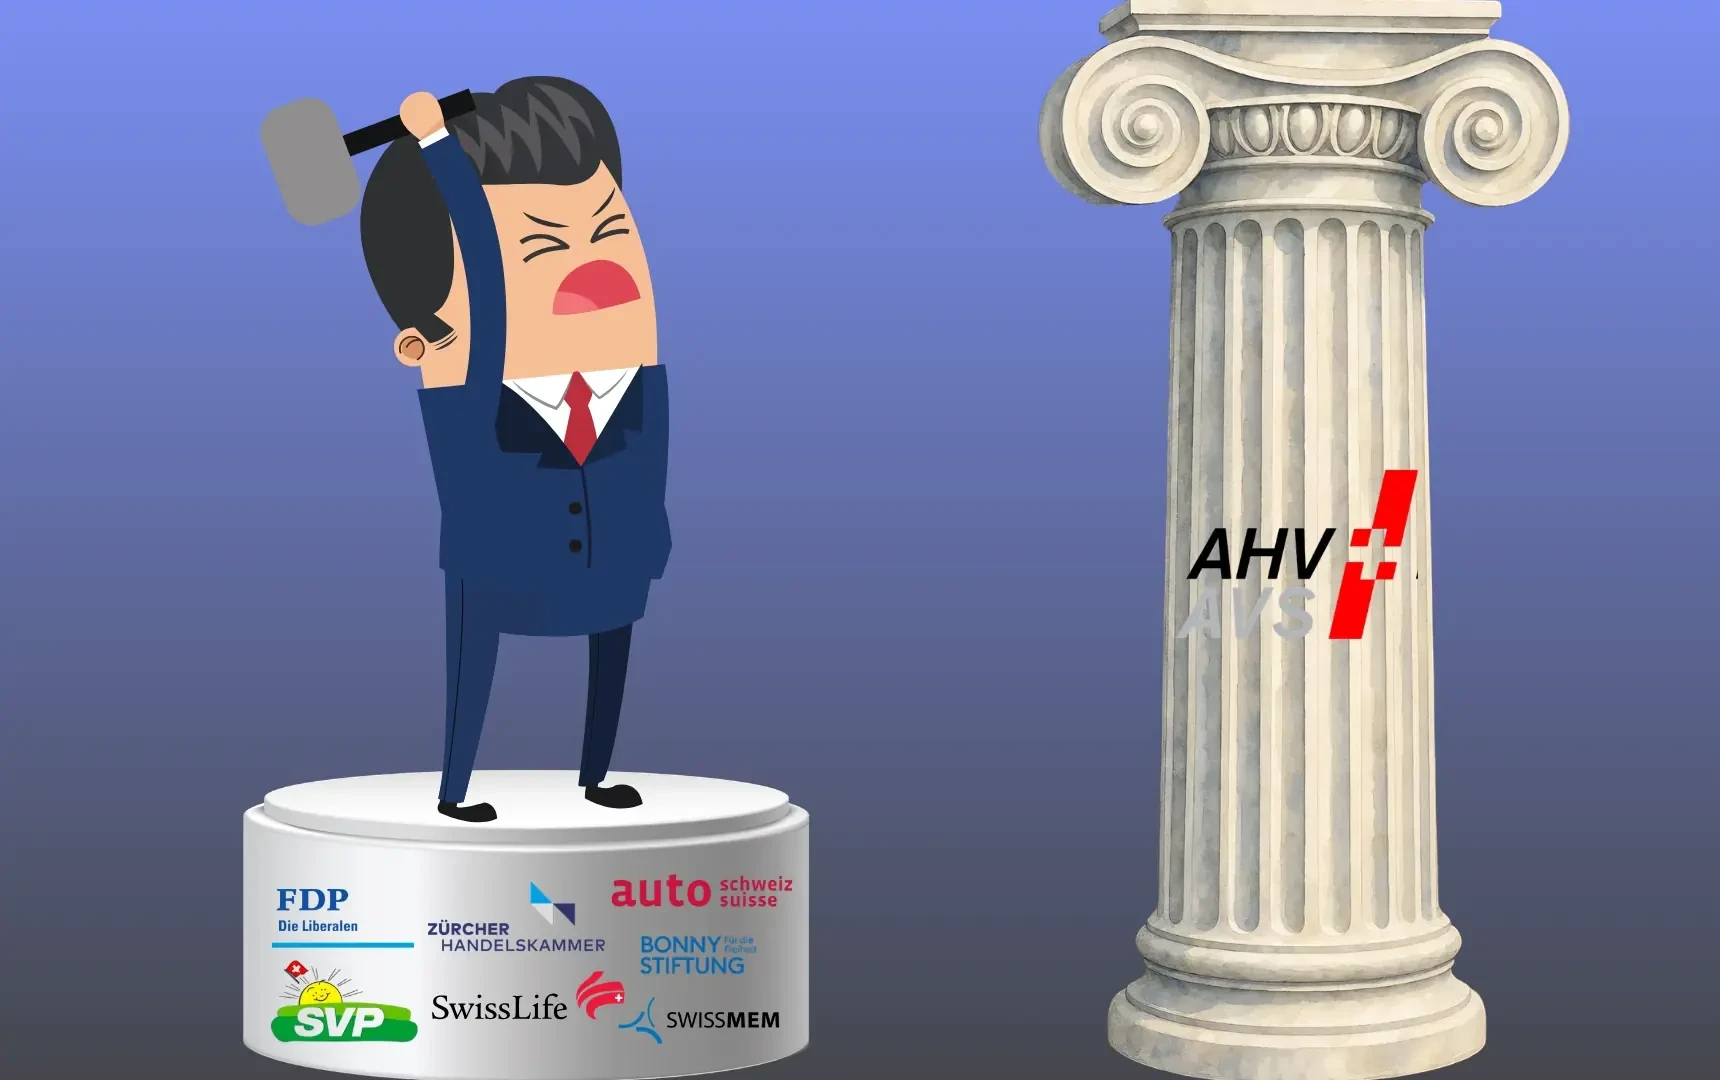
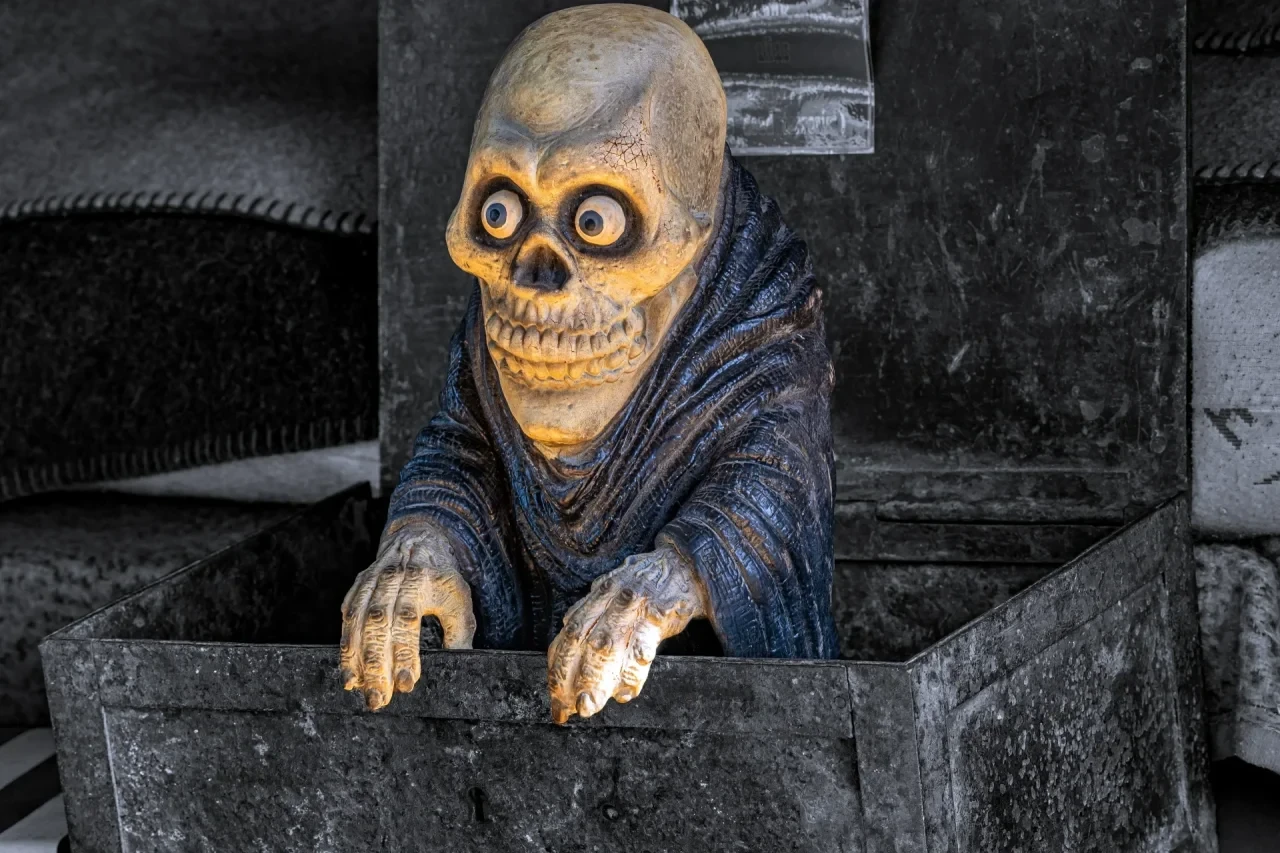
TÄUSCHER UND TRICKSER: Mit einer ungeheuerlichen Maskerade reden die AHV-Gegnerinnen und -Gegner das wichtigste Schweizer Sozialwerk schlecht. (Foto: Keystone)

Wenn rechte Parteien vermeintlich ihr Herz für die Kaufkraft der Haushalte mit unteren und mittleren Einkommen entdecken, müssen alle Alarmsirenen heulen. Die Wahrheit ist: Ja, die Mehrwertsteuer für Güter zum Normalsatz steigt um 0,4 Prozentpunkte. Aber: Lebensmittel, Medikamente, Mieten und Krankenkassenprämien sind nicht betroffen. Der Bund rechnet für Haushalte mit einem Bruttoeinkommen bis 4600 Franken mit rund 7 Franken im Monat, für mittlere Einkommen mit 13, für Haushalte über 13'400 Franken mit 28. Dem steht eine 13. Rente von bis zu 2520 Franken für Alleinstehende und 3780 Franken für Ehepaare gegenüber. Wer dieses Preis-Leistungs-Verhältnis als «unsozialen Raubzug» bezeichnet, spielt ein unsauberes Spiel.

Die AHV ist und bleibt die sozialste Versicherung des Landes. Ein Manager mit einer Million Lohn zahlt mit seinem Arbeitgeber 87 000 Franken AHV-Beiträge im Jahr und erhält im Alter dieselbe Maximalrente wie die Pflegefachfrau mit 90 000 Franken Jahreslohn. Die grosse Mehrheit der Lohnabhängigen erhält aus der AHV mehr, als sie einbezahlt hat. Dazu kommt: Bei der Mehrwertsteuer zahlen Touristen, ausländische Firmen und der Finanzplatz zusammen rund einen Fünftel, Banken und Versicherer können die Vorsteuer nicht abziehen, weil ihre Dienstleistungen nicht mehrwertsteuerpflichtig sind. Kurz: Jeder Franken für die AHV ist ein sozialer Franken. Auch jener über die Mehrwertsteuer.

Wer behauptet, man könne das Geld für die 13. AHV-Rente «problemlos» im Bundeshaushalt einsparen, täuscht die Menschen. Und wahrscheinlich bewusst. Denn wenn bürgerliche Parteien «sparen» sagen, meinen sie in der Realität immer nur eines: Kahlschlag beim Service public und Streichorgien bei Sozialausgaben. Das Sparpaket des Bundesrats für 2027 hat das Parlament von 2,4 auf 1,4 Milliarden zusammengestrichen. Nicht weil es zu brutal und zu unsozial war, sondern weil jede bürgerliche Fraktion ihre eigenen Subventionen verteidigte: Landwirtschaft, Strassen, Regionalpolitik. Gekürzt wurde dort, wo die Lobby fehlt: bei der Kita-Finanzierung, bei Bildung und Forschung, beim Bundespersonal, beim Regionalverkehr, bei der Entwicklungszusammenarbeit.

AHV-Feindin und FDP-Präsidentin Susanne Vincenz-Stauffacher nennt als Sparidee die Tourismusförderung. Kann man machen, bringt aber nix. Es geht um gerade mal 60 Millionen Franken. Die 13. Rente kostet 4 Milliarden. Gleichzeitig beschliesst dieselbe Mehrheit einen Rüstungsfonds von 24 Milliarden, Armeeausgaben von ­einem Prozent des Bruttoinlandprodukts und ­bekämpft jede Steuer auf Kapital, Erbschaften und Konzerngewinne. Bürgerliche Finanzpolitik heisst seit Jahrzehnten: Der Service public blutet, Armee, Bauern und Aktionäre bleiben verschont oder werden gar zusätzlich verwöhnt. Wer der AHV 1,4 Milliarden pro Jahr aus dem Bundeshaushalt verspricht, verspricht einen Kahlschlag bei Prämienverbilligung, ÖV und Bildung. Oder verspricht leer und hat ganz anderes im Sinn.

«Strukturelle Reformen» ist der ultimative Codebegriff der neoliberalen Trickser. «Strukturelle Reformen» klingt harmlos und vernünftig. Doch übersetzt heisst das: höheres Rentenalter und tiefere Renten. Die FDP hat 2024 die Renteninitiative unterstützt: diese wollte das Rentenalter zuerst auf 66 Jahre und danach automatisch weiter erhöhen. Das Volk hat sie mit 74,7 Prozent Nein versenkt. Doch die Rechten wollen ein höheres Rentenalter trotzdem durchdrücken. Darum das Gerede von den «strukturellen Reformen». Rolf Dörig ist Swiss-Life-Präsident. Diese sponsert die Nein-Kampagne von SVP und FDP mit 150'000 Franken. Dörig sagte der NZZ, was er von Lohnabzügen und Mehrwertsteuer für die AHV halte: nichts, man solle länger arbeiten. Ausser die kleine Minderheit, die sich dank Abzockerlöhnen und Millionenerbschaften schon mit Mitte 50 in den Ruhestand verabschieden kann.

Gewerkschaftsfeind und Mitte-Ständerat Erich Ettlin steht als Befürworter der AHV-Zusatzfinanzierung für einmal auf der richtigen Seite. Er bringt die Pläne der Gegner so auf den Punkt: «Bei einem Nein läuft es auf eine Erhöhung des Referenzalters hinaus.» Das liegt in der Natur der Sache. Denn die AHV hat exakt drei Stellschrauben. Die heissen: Einnahmen, Rentenalter, Rentenhöhe. Wer die erste verklemmt, will an den anderen beiden drehen.

Wer «Lüge» ruft, sollte lesen können. Der Gewerkschaftsbund hat vor der Abstimmung vom März 2024 gesagt: Kurzfristig braucht die AHV für die 13. Rente kein zusätzliches Geld, mittelfristig 0,8 Lohnprozente oder ein Mehrwertsteuerprozent. Genau so ist es gekommen. Die 13. Rente 2026 und 2027 wird aus dem Fonds bezahlt, die Zusatzfinanzierung kommt frühestens 2028.

Die Lohnprozente, die sozialste Variante, haben FDP und SVP im Parlament abgeschossen. Übrig blieben 0,4 Mehrwertsteuerpunkte, weniger als nötig. Jetzt bekämpfen dieselben Parteien auch das noch und werfen den Gewerkschaften vor, der 13. Rente fehle das Geld. Das ist die Logik des Brandstifters, der sich über die Feuerwehr beschwert.

Das ist vielleicht alles richtig und wichtig. Aber finanzpolitisch sind es für die 13. AHV-Rente ferne Sphärenklänge. Die Erbschaftssteuer wurde 2015 mit 71 Prozent Nein abgelehnt, die Juso-Initiative 2025 noch deutlicher. Die Vermögenssteuer ist Sache der Kantone. Eine Bundeskompetenz bräuchte eine Verfassungsänderung mit Volks- und Ständemehr. Eine Finanztransaktionssteuer scheitert seit 2011 sogar in der EU am Widerstand von Luxemburg und Irland. Eine wie auch immer geartete «KI-Steuer» hat auf der ganzen Welt weder eine Bemessungsgrundlage noch einen Gesetzestext. Die 13. Rente aber wird im Dezember zum Glück ausgezahlt. Jedes Jahr Verzögerung kostet die AHV Fondserträge: 95 Millionen 2029, 600 Millionen 2040, kumuliert 2,4 Milliarden Franken.

Die zuverlässigste und sozialste Einnahme der AHV sind seit 1948 die Lohnbeiträge. Deshalb wollten die Gewerkschaften Lohnprozente. Dass es jetzt die Mehrwertsteuer ist, haben die Bürgerlichen entschieden. Wer am 29. November Nein stimmt, bekommt keine Erbschaftssteuer und keine Finanztransaktionssteuer. Die Alternative zu dieser Vorlage ist nicht eine bessere Finanzierung, sondern gar keine Finanzierung.

Die AHV ist im genialen und günstigen Umlageverfahren finanziert. Die Beiträge von heute bezahlen die Renten von heute. Der Fonds ist kein Sparkonto, sondern eine Schwankungsreserve. Das Gesetz verlangt dafür eine Jahresausgabe. Ende 2025 lagen 60,4 Milliarden Franken im Fonds, das sind 113 Prozent einer Jahresausgabe. Darin stecken allerdings 10,3 Milliarden Schulden der IV, die diese nicht zurückzahlen kann, weil ihr eigener Fonds 2031 leer ist.

Ende 2025 verwaltete Compenswiss für die AHV ein Anlagevermögen von 44,6 Milliarden Franken. Und 2022 hat ein einziges schlechtes Börsenjahr rund 5 Milliarden davon vernichtet. Mit der 13. Rente steigen die Ausgaben sofort um 8,33 Prozent. Das Umlagedefizit beträgt 2026 1,3 Milliarden, 2030 2,7 Milliarden, 2035 fast 5 Mil­liarden. Ohne Zusatzfinanzierung sinkt der Fonds 2027 unter die gesetzliche Grenze, 2035 auf die Hälfte und 2040 auf 23 Prozent einer Jahresausgabe. Und je kleiner er wird, desto weniger darf die Verwalterin Compenswiss in Aktien anlegen. Dann brechen zusätzlich die Erträge weg. Wer den Fonds «zuerst ausgeben» will, fährt die AHV an die Wand. Und genau das ist der Plan der Rechten: zuerst den Fonds leeren, dann das Rentenalter erhöhen und die Renten kürzen.

Was stimmt: Von 1999 bis 2019 flossen 17 Prozent des Demographieprozents der Mehrwertsteuer in die Bundeskasse, insgesamt 9,1 Milliarden Franken. Damit finanzierte der Bund einen Teil seines Beitrags an die AHV. Die Gewerkschaften haben das von Anfang an bekämpft und mit der STAF-Vorlage 2020 korrigiert: Seither fliesst das ganze Prozent in die AHV. Die Rückzahlung scheiterte an der bürgerlichen Parlamentsmehrheit. Ein Nein am 29. November holt keinen Franken zurück, aber es verweigert der AHV 1,4 Milliarden pro Jahr.

Über die Mehrwertsteuer für die Armee stimmen wir, wenn überhaupt, frühestens 2028 ab. Wer der AHV das Geld verweigert, um der Armee ein Signal zu senden, nimmt 2,6 Millionen Rentnerinnen und Rentner in Geiselhaft. Und verhindert damit keinen einzigen Rüstungsfranken. Die Rechten wissen das genau.

29. November: Worüber wir auch noch abstimmen

Mörderische Profite: Wo überall soll mit Schweizer Waffen getötet werden? Bürgerliche Parteien und die Waffenindustrie finden: möglichst überall, Hauptsache die Profite stimmen. Natürlich sagen sie das nicht offen. Aber sie ­haben das Kriegsmaterialgesetz so gelockert, dass Schweizer Waffen fast überall hin geliefert werden können. Ausser in die Ukraine, die ursprünglich als Vorwand für die Revision galt. Die Gewerkschaften haben die Nein-Parole beschlossen und halten fest: «Die Lockerung geht zu weit und in die falsche Richtung.» Und: «Fortschritte bei den Arbeitsbedingungen in der Rüstungs­industrie bleiben auch ohne Revision möglich.»

Steuer-Zwängerei: Im Frühling hat die Stimmbevölkerung die «Heiratsstrafe» abgeschafft und die Individualbesteuerung eingeführt. Die Mitte hat trotzdem an ihrer Initiative festgehalten. Die hat zwar nicht wie ihr Vorgängerprojekt von 2015 einen offen homophoben Zungenschlag, ist aber genauso untauglich. Nur die reichsten 10 Prozent profitieren. Alle anderen zahlen direkt oder indirekt drauf. Die Gewerkschaften lehnen die ­Initiative ab, auch die christlichen.

Knallerei: Eine Initiative will privates Feuerwerk verbieten. Sie hat laut Umfragen gute Chancen. Die Gewerkschaften haben keine Parole gefasst.

Schreibe einen Kommentar

Bitte fülle alle mit * gekennzeichneten Felder aus.